Il mercato dell'usato in Francia nel 2026
Il mercato dei veicoli usati in Francia continua a subire trasformazioni significative, influenzate da fattori economici, normativi e tecnologici. Dopo un anno 2025 segnato da una lieve crescita, il 2026 conferma alcune tendenze strutturali, rivelando al contempo nuove dinamiche. Ecco un'analisi dettagliata degli sviluppi recenti, basata sui dati più recenti disponibili.
Panoramica del mercato
Dopo una leggera crescita nel 2025 (+0,7% delle iscrizioni), il 2026 segna una crisi con un calo delle vendite del 3,4% a luglio rispetto allo stesso periodo dell'anno precedente. Questo rallentamento fa parte di un contesto economico caratterizzato da un'inflazione persistente e da una maggiore cautela tra le famiglie riguardo alla spesa automobilistica. Tuttavia, nonostante questa contrazione, il mercato dell'usato rimane più resiliente rispetto al mercato delle auto nuove, che fatica ancora a tornare al livello pre-pandemico, con un ritardo del 26,5% rispetto al 2019.
L'età media dei veicoli usati registrati ora è di 11,1 anni, rispetto ai 10,6 anni del 2024, secondo lo SDES. Questa tendenza è in parte spiegata dall'aumento dei prezzi dei veicoli nuovi, che spinge i consumatori a mantenere le auto più a lungo o a rivolgersi a modelli usati più vecchi. I veicoli con più di 15 anni, che rappresentavano il 30,4% del mercato nel 2025, stanno vedendo aumentare la loro quota, mentre i modelli meno di 5 anni sono in calo del 6,4%. Questo sviluppo riflette anche le difficoltà economiche delle famiglie, costrette a cercare soluzioni di mobilità più accessibili.
Il declino del diesel sta accelerando, l'elettrico fatica a sfondare
La struttura del mercato per motore sta subendo grandi sconvolgimenti. Il diesel, che ancora dominava il mercato dell'usato qualche anno fa, continua a declinare. A luglio, rappresentava solo il 42% delle registrazioni, rispetto al 51% del 2023. La benzina, ora in maggioranza, rappresentava il 44% delle ricerche su piattaforme come Leboncoin. Questo cambiamento può essere spiegato da diversi fattori, tra cui le recenti crisi geopolitiche, che hanno causato picchi dei prezzi del carburante. Questi eventi hanno accentuato la diffidenza dei consumatori verso il diesel, già indebolita dalle restrizioni ambientali e dall'estensione delle zone a basse emissioni (LEZ) nelle grandi città.
In questo contesto, c'è un interesse crescente per i veicoli elettrificati, ma la loro crescita rimane limitata. Nel 2025, le auto elettriche usate hanno rappresentato solo il 3,3% delle matricole, rispetto al 2,5% del 2024. Il loro prezzo medio, inferiore del 16% rispetto a quello dei modelli nuovi con meno di 3 anni, le rende gradualmente più accessibili.
Tuttavia, la domanda è sempre più forte. Nel secondo trimestre del 2026, il tempo medio di rivendita per un veicolo elettrico usato è stato di 138 giorni, rispetto ai 142 giorni di un modello a combustione, secondo il barometro Mobilians/Avere.
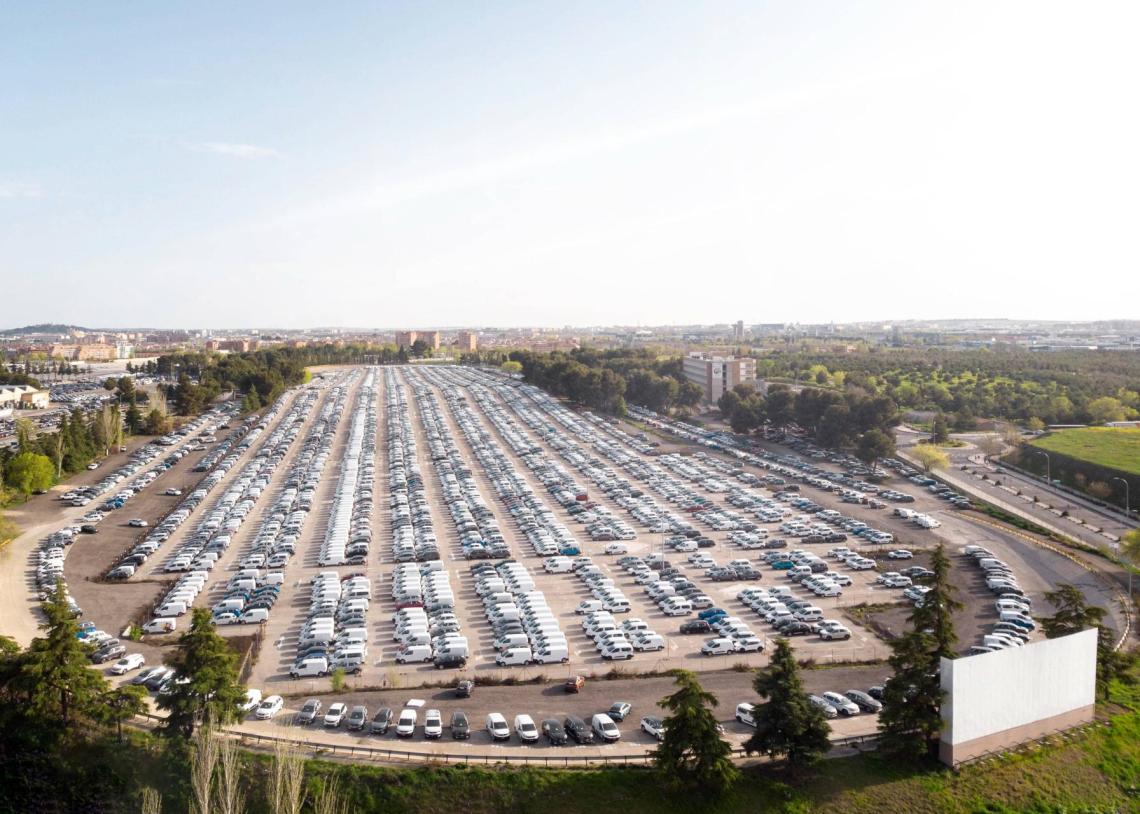
Inoltre, le scorte di veicoli elettrificati restano limitate, con l'offerta che fatica a tenere il passo con la domanda, mantenendo i prezzi alti. Ad esempio, il prezzo medio di una Tesla Model 3 usata è aumentato del 3% nel secondo trimestre del 2026.
Crit'Air e regolamenti: un criterio sempre più decisivo
Le normative ambientali stanno giocando un ruolo sempre più importante nelle scelte dei consumatori. Nel 2025, quasi il 40% dei veicoli usati registrati è stato classificato come Crit'Air 1, una categoria che include i modelli meno inquinanti. Questa proporzione, che è in costante aumento dal 2023, riflette l'adattamento degli acquirenti alle restrizioni imposte dalle ZEL, che ora sono state estese a nuove città come Lione e Bordeaux. Al contrario, i veicoli classificati come Crit'Air 2 e 3, sebbene ancora presenti sul mercato, potrebbero vedere il loro valore residuo peggiorare nel medio termine, man mano che gli standard diventano più severi.
Questo cambiamento normativo ha anche un impatto sui prezzi e sui tempi di rivendita. I modelli più recenti e meglio classificati beneficiano di una domanda sostenuta, mentre i veicoli più vecchi, spesso più inquinanti, si vendono meno rapidamente e a prezzi più bassi. Per i professionisti del settore, questa tendenza evidenzia l'importanza di puntare a veicoli che rispettano gli standard ambientali, al fine di limitare il rischio di ammortamento.
La digitalizzazione è la norma, C2C resiste
Il panorama dei canali di distribuzione dei veicoli usati sta cambiando rapidamente, guidato dalla digitalizzazione e dalle nuove aspettative dei consumatori. Nel 2025, le vendite tra individui (C2C) hanno rappresentato il 47% del mercato, secondo L'Argus, una percentuale stabile rispetto agli anni precedenti. Questo canale rimane popolare grazie alla sua accessibilità e alla ricerca di buone offerte da parte degli acquirenti. Tuttavia, le vendite effettuate da professionisti (B2C) mantengono una quota significativa, con il 43,6% delle transazioni nel 2025. Questo segmento beneficia di una maggiore fiducia dei consumatori nelle garanzie e nei servizi offerti da reti organizzate, come ispezioni tecniche certificate o estensioni di garanzia.
La digitalizzazione gioca un ruolo chiave in questa trasformazione. Gli acquirenti sono ora abituati a consultare annunci arricchiti da foto a 360°, storie dettagliate e rapporti di ispezione tecnica online. Questa maggiore trasparenza rafforza la competitività degli operatori professionisti di fronte al mercato parallelo. Per i rivenditori, la sfida ora è ottimizzare la propria presenza online e offrire servizi distintivi, come prove virtuali o consegne a domicilio, per attrarre una clientela sempre più esigente.
Prezzi e modelli: un mercato segmentato tra opportunità e rischi
Secondo i dati di La Centrale, il prezzo medio dei veicoli usati si è stabilizzato sotto la soglia di €20.000 dal 2025. Questa stabilizzazione corrisponde al budget massimo della maggioranza degli acquirenti. I veicoli con più di 16 anni, che rappresentavano il 28% delle vendite a luglio 2026, hanno visto la loro quota aumentare del 4,9% rispetto al 2025. Al contrario, i veicoli usati giovani, meno di un anno, sono stagnanti al 10% delle transazioni, segno di un mercato delle auto nuove che sta lentamente a riprendersi completamente.
Per quanto riguarda i modelli, le preferenze dei consumatori si stanno spostando verso veicoli compatti e a basso consumo di carburante. Nel luglio 2026, la Toyota Yaris, la Fiat 500 e la Dacia Sandero sono state tra i modelli le cui vendite sono cresciute maggiormente, con aumenti rispettivamente del 10,64%, 9,97% e 7,45%. Queste auto, adattate ai vincoli urbani e ai budget modesti, beneficiano anch'esse della loro buona classificazione Crit'Air. D'altra parte, modelli come la Peugeot 307 o la Mercedes Classe A hanno visto le vendite diminuire, vittime dell'età o della concorrenza di alternative più recenti.
I marchi francesi, tradizionalmente forti nel mercato dell'usato, stanno vivendo un'erosione della loro quota di mercato. Questi ultimi hanno registrato un calo del 4,1% nel volume nel luglio 2026, di fronte all'ascesa di altri produttori, ma anche all'emergere timido dei marchi cinesi, la cui quota di mercato ora è dello 0,74% (0,39% a luglio 2025). Sebbene marginale, questi ultimi potrebbero guadagnare importanza man mano che la loro offerta si espande e i prezzi dei veicoli elettrici cinesi usati diventano più competitivi.
Prospettive per il 2027, tra il rinnovo della flotta e la transizione energetica
Diversi fattori influenzeranno il futuro del mercato delle auto usate nei prossimi anni. Innanzitutto, il rinnovo della flotta di auto dipenderà in gran parte dalla ripresa del mercato delle auto nuove, osservata dall'inizio del 2026. I veicoli immatricolati oggi forniranno il mercato delle auto usate entro tre-cinque anni, con una quota crescente di modelli elettrificati. Questo sviluppo potrebbe alleviare le attuali tensioni sulla fornitura di veicoli elettrici usati, le cui scorte restano limitate.
In secondo luogo, le normative ambientali giocheranno un ruolo decisivo. L'estensione delle ZEL e l'entrata graduale in vigore dello standard Euro 7, previsto per il 2025-2030, dovrebbero accelerare l'uscita dei veicoli più inquinanti dalla flotta.
I modelli classificati Crit'Air 3 o non classificati potrebbero quindi vedere diminuire il loro valore residuo, mentre i veicoli Crit'Air 1 e 2 beneficieranno di un bonus di rivendita. Per i professionisti, ciò implica una gestione dello stock più dettagliata.
Infine, l'evoluzione dei prezzi dell'energia e del potere d'acquisto delle famiglie rimarrà variabili chiave. Una stabilizzazione sostenuta dei prezzi dei carburanti potrebbe stimolare la domanda di veicoli usati a combustione interna, mentre una nuova crisi geopolitica o un forte aumento dei costi della benzina potrebbero, al contrario, accelerare l'adozione di modelli elettrificati. In questo contesto, i partecipanti al mercato dovranno rimanere agili, adattando la loro offerta alle fluttuazioni della domanda e ai cambiamenti normativi.
Conclusione: un mercato in rapido cambiamento con opportunità
Il mercato dell'usato in Francia nel 2026 è caratterizzato da una dualità tra sfide e opportunità. Da un lato, la contrazione delle vendite, l'invecchiamento della flotta e la pressione normativa richiedono ai professionisti di gestire i rischi in modo più rigoroso. Dall'altro, la digitalizzazione, la crescente domanda di veicoli più puliti e l'emergere di nuovi segmenti, come i veicoli elettrici usati, stanno aprendo prospettive di crescita per chi sa come adattarsi.
Per rivenditori e società di noleggio, le chiavi del successo risiederanno insieme:
- la scelta del Crit'Air 1 e dei veicoli elettrificati, per i quali la domanda dovrebbe crescere
- Ottimizzazione dell'inventario, con un focus su modelli recenti ed economici
- Rafforzare la fiducia dei clienti, attraverso garanzie estese e una maggiore trasparenza sulla storia del veicolo.